Domain werkzeug-leasing.de kaufen?
Wir ziehen mit dem Projekt
werkzeug-leasing.de um.
Sind Sie am Kauf der Domain
werkzeug-leasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werkzeug-leasing.de kaufen?
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Wie kann man einen Kredit absichern?
Um einen Kredit abzusichern, kann man verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, eine Sicherheit wie beispielsweise eine Immobilie oder andere Vermögenswerte zu hinterlegen. Eine weitere Option ist es, eine Bürgschaft zu stellen, bei der eine andere Person für die Rückzahlung des Kredits haftet. Zudem kann man eine Restschuldversicherung abschließen, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Rückzahlung des Kredits übernimmt. Es ist wichtig, sich vor Abschluss eines Kredits über die verschiedenen Absicherungsmöglichkeiten zu informieren und die passende Option auszuwählen. **
Ähnliche Suchbegriffe für Absichern
Top-Angebote
Produkte zum Begriff Absichern:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bretzinger, Otto N.: Patchworkfamilie absichernPatchworkfamilie absichern , Der Ratgeber, um rechtlich und finanziell auf der sicheren Seite zu sein , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240708, Produktform: Kartoniert, Autoren: Bretzinger, Otto N., Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 224, Keyword: Aktien; Beziehung; Börse; Eltern; Elternteil; Familie; Finanzen; Gesetz; Kinder; Mutter; Partner; Patchwork; Patchworkfamilie; Ratgeber; Recht; Stiefeltern; Stiefelternteil; Stieffamilie; Stiefkinder; Stiefmutter; Stiefvater; Trennung; Vater; leben, Fachschema: Familienrecht~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Familienleben~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 13, Gewicht: 292, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produkt- und Prozessqualität präventiv absichern und messbar machen, Taschenbuch von , Apprimus, 978-3-86359-034-5Produkt- Und Prozessqualität Präventiv Absichern Und Messbar Machen, Taschenbuch Von, Apprimus, 978-3-86359-034-5, Seitenanzahl: 26849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patchworkfamilie absichern, Taschenbuch von Otto N. Bretzinger, Wolters Kluwer Steuertipps GmbH, 978-3-96533-373-4Patchworkfamilie Absichern, Taschenbuch Von Otto N. Bretzinger, Wolters Kluwer Steuertipps Gmbh, 978-3-96533-373-4, Seitenanzahl: 22419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie sollte man ein Kredit absichern?
Wie sollte man ein Kredit absichern? Es gibt verschiedene Möglichkeiten, einen Kredit abzusichern. Eine Möglichkeit ist die Hinterlegung von Sicherheiten, wie zum Beispiel Immobilien oder Wertpapiere. Eine andere Möglichkeit ist der Abschluss einer Restschuldversicherung, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Rückzahlung des Kredits übernimmt. Zudem kann man auch einen Bürgen hinzuziehen, der im Falle von Zahlungsschwierigkeiten für die Rückzahlung des Kredits haftet. Es ist wichtig, sich vor der Kreditaufnahme über die verschiedenen Absicherungsmöglichkeiten zu informieren und die passende Option für die individuelle Situation auszuwählen. **
-
Wie kann ich einen privaten Kredit absichern?
Um einen privaten Kredit abzusichern, kannst du verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, einen Vertrag aufzusetzen, der die Konditionen des Kredits festlegt und beide Parteien schützt. Du könntest auch Sicherheiten wie eine Bürgschaft oder eine Pfandvereinbarung vereinbaren. Eine weitere Option ist es, eine Versicherung abzuschließen, die im Falle von Zahlungsausfällen einspringt. Zuletzt ist es wichtig, regelmäßige Rückzahlungen zu vereinbaren und diese schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
-
Was ist besser Mietkauf oder Leasing?
Was ist besser Mietkauf oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen Bedürfnissen des Unternehmens, der finanziellen Situation und den langfristigen Zielen. Beim Mietkauf erwirbt man das Eigentum an dem Gegenstand nach der vollständigen Bezahlung, während beim Leasing der Gegenstand am Ende der Laufzeit zurückgegeben wird. Beim Mietkauf hat man langfristig betrachtet höhere Gesamtkosten, aber auch das Eigentum an dem Gegenstand. Beim Leasing hingegen hat man niedrigere monatliche Raten, aber keine Eigentumsrechte. Letztendlich sollte man die Vor- und Nachteile beider Optionen abwägen und die Entscheidung anhand der eigenen Bedürfnisse treffen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Wie kann man einen Kredit auf sichere und verantwortungsvolle Weise absichern?
Um einen Kredit sicher und verantwortungsvoll abzusichern, sollte man sicherstellen, dass man die monatlichen Raten problemlos zurückzahlen kann. Es ist wichtig, nur so viel Geld zu leihen, wie man tatsächlich benötigt und einen realistischen Rückzahlungsplan zu erstellen. Zudem sollte man sich über die Konditionen des Kredits informieren und gegebenenfalls eine Versicherung abschließen, um unvorhergesehene Ereignisse abzudecken. **
Was ist der Unterschied zwischen Leasing und Mietkauf?
Der Unterschied zwischen Leasing und Mietkauf liegt hauptsächlich in der Eigentumsübertragung am Ende der Vertragslaufzeit. Beim Leasing bleibt das Eigentum am Vermieter, während beim Mietkauf der Mieter am Ende der Laufzeit das Eigentum am Objekt erwirbt. Beim Leasing zahlt der Mieter eine monatliche Gebühr für die Nutzung des Objekts, während beim Mietkauf die monatlichen Raten als Teilzahlung für den Kaufpreis dienen. Zudem ist beim Leasing die Flexibilität in Bezug auf Vertragslaufzeit und Rückgabe des Objekts in der Regel höher als beim Mietkauf. Letztendlich hängt die Wahl zwischen Leasing und Mietkauf von individuellen Bedürfnissen und finanziellen Möglichkeiten ab. **
Top-Angebote
Produkte zum Begriff Absichern:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bretzinger, Otto N.: Patchworkfamilie absichernPatchworkfamilie absichern , Der Ratgeber, um rechtlich und finanziell auf der sicheren Seite zu sein , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240708, Produktform: Kartoniert, Autoren: Bretzinger, Otto N., Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 224, Keyword: Aktien; Beziehung; Börse; Eltern; Elternteil; Familie; Finanzen; Gesetz; Kinder; Mutter; Partner; Patchwork; Patchworkfamilie; Ratgeber; Recht; Stiefeltern; Stiefelternteil; Stieffamilie; Stiefkinder; Stiefmutter; Stiefvater; Trennung; Vater; leben, Fachschema: Familienrecht~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Familienleben~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 13, Gewicht: 292, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Wie kann man einen Kredit absichern?
Um einen Kredit abzusichern, kann man verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, eine Sicherheit wie beispielsweise eine Immobilie oder andere Vermögenswerte zu hinterlegen. Eine weitere Option ist es, eine Bürgschaft zu stellen, bei der eine andere Person für die Rückzahlung des Kredits haftet. Zudem kann man eine Restschuldversicherung abschließen, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Rückzahlung des Kredits übernimmt. Es ist wichtig, sich vor Abschluss eines Kredits über die verschiedenen Absicherungsmöglichkeiten zu informieren und die passende Option auszuwählen. **
-
Wie sollte man ein Kredit absichern?
Wie sollte man ein Kredit absichern? Es gibt verschiedene Möglichkeiten, einen Kredit abzusichern. Eine Möglichkeit ist die Hinterlegung von Sicherheiten, wie zum Beispiel Immobilien oder Wertpapiere. Eine andere Möglichkeit ist der Abschluss einer Restschuldversicherung, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die Rückzahlung des Kredits übernimmt. Zudem kann man auch einen Bürgen hinzuziehen, der im Falle von Zahlungsschwierigkeiten für die Rückzahlung des Kredits haftet. Es ist wichtig, sich vor der Kreditaufnahme über die verschiedenen Absicherungsmöglichkeiten zu informieren und die passende Option für die individuelle Situation auszuwählen. **
-
Wie kann ich einen privaten Kredit absichern?
Um einen privaten Kredit abzusichern, kannst du verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, einen Vertrag aufzusetzen, der die Konditionen des Kredits festlegt und beide Parteien schützt. Du könntest auch Sicherheiten wie eine Bürgschaft oder eine Pfandvereinbarung vereinbaren. Eine weitere Option ist es, eine Versicherung abzuschließen, die im Falle von Zahlungsausfällen einspringt. Zuletzt ist es wichtig, regelmäßige Rückzahlungen zu vereinbaren und diese schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Absichern
-
Produkt- und Prozessqualität präventiv absichern und messbar machen, Taschenbuch von , Apprimus, 978-3-86359-034-5Produkt- Und Prozessqualität Präventiv Absichern Und Messbar Machen, Taschenbuch Von, Apprimus, 978-3-86359-034-5, Seitenanzahl: 26849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patchworkfamilie absichern, Taschenbuch von Otto N. Bretzinger, Wolters Kluwer Steuertipps GmbH, 978-3-96533-373-4Patchworkfamilie Absichern, Taschenbuch Von Otto N. Bretzinger, Wolters Kluwer Steuertipps Gmbh, 978-3-96533-373-4, Seitenanzahl: 22419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
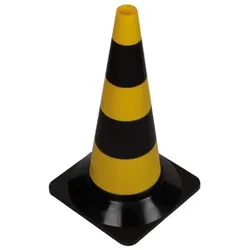
Perel Leitkegel zum Markieren, Absichern oder Absperren von Gefahrenzonen, Baustellen, Bereichen und Wegen, Schwarz/Gelb, 50 cmSicherheitskegel eignen sich ideal zum Einsatz auf Privatgrundstücken, für private Parkplätze und Zuwegungen, aber auch z.B auf Verkehrsübungsplätzen und bei Fahrschulen, im Sporttraining uvm. Der Leitkegel von Perel ist 50 cm hoch und gelb mit schwarzen Streifen. Dieser wetterfeste Pylon ist leicht, kann drinnen und draußen verwendet werden und lässt sich einfach lagern und transportieren.11,67 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Perel Leitkegel zum Markieren, Absichern oder Absperren von Gefahrenzonen, Baustellen, Bereichen und Wegen, Rot/Weiß, 50 cmSicherheitskegel eignen sich ideal zum Einsatz auf Privatgrundstücken, für private Parkplätze und Zuwegungen, aber auch z.B auf Verkehrsübungsplätzen und bei Fahrschulen, im Sporttraining uvm. Der rot-weiße Leitkegel von Perel ist 50 cm hoch und gut sichtbar. Dieser wetterfeste Pylon ist leicht, kann drinnen und draußen verwendet werden und lässt sich einfach lagern und transportieren.32,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Mietkauf oder Leasing?
Was ist besser Mietkauf oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen Bedürfnissen des Unternehmens, der finanziellen Situation und den langfristigen Zielen. Beim Mietkauf erwirbt man das Eigentum an dem Gegenstand nach der vollständigen Bezahlung, während beim Leasing der Gegenstand am Ende der Laufzeit zurückgegeben wird. Beim Mietkauf hat man langfristig betrachtet höhere Gesamtkosten, aber auch das Eigentum an dem Gegenstand. Beim Leasing hingegen hat man niedrigere monatliche Raten, aber keine Eigentumsrechte. Letztendlich sollte man die Vor- und Nachteile beider Optionen abwägen und die Entscheidung anhand der eigenen Bedürfnisse treffen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie kann man einen Kredit auf sichere und verantwortungsvolle Weise absichern?
Um einen Kredit sicher und verantwortungsvoll abzusichern, sollte man sicherstellen, dass man die monatlichen Raten problemlos zurückzahlen kann. Es ist wichtig, nur so viel Geld zu leihen, wie man tatsächlich benötigt und einen realistischen Rückzahlungsplan zu erstellen. Zudem sollte man sich über die Konditionen des Kredits informieren und gegebenenfalls eine Versicherung abschließen, um unvorhergesehene Ereignisse abzudecken. **
-
Was ist der Unterschied zwischen Leasing und Mietkauf?
Der Unterschied zwischen Leasing und Mietkauf liegt hauptsächlich in der Eigentumsübertragung am Ende der Vertragslaufzeit. Beim Leasing bleibt das Eigentum am Vermieter, während beim Mietkauf der Mieter am Ende der Laufzeit das Eigentum am Objekt erwirbt. Beim Leasing zahlt der Mieter eine monatliche Gebühr für die Nutzung des Objekts, während beim Mietkauf die monatlichen Raten als Teilzahlung für den Kaufpreis dienen. Zudem ist beim Leasing die Flexibilität in Bezug auf Vertragslaufzeit und Rückgabe des Objekts in der Regel höher als beim Mietkauf. Letztendlich hängt die Wahl zwischen Leasing und Mietkauf von individuellen Bedürfnissen und finanziellen Möglichkeiten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.